BRED

- 7.79K Avis
- 4,6
- Téléchargements
- 1 000 000+
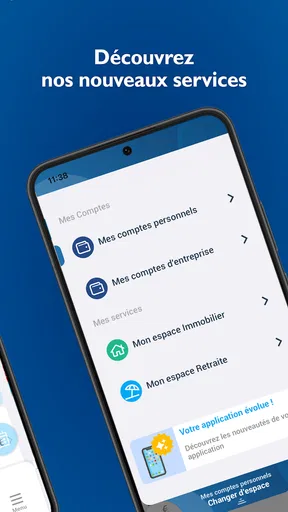
 Analyse par Mobxio
Quand on ouvre une application bancaire pour la première fois, on veut surtout savoir une chose : pourra-t-on faire l’essentiel sans se perdre dans les menus ? Après l’avoir utilisée, je trouve que BRED vise justement cette expérience de banque au quotidien, avec un accès mobile aux services de BRED, le développeur de l’application. Elle appartient à la catégorie Finance, elle est gratuite et son classement PEGI 3 la rend adaptée à un public très large.
Son intérêt ne se limite pas à consulter un solde. Pour moi, elle prend surtout son sens quand on veut vérifier rapidement son compte, suivre ses opérations et gérer ses besoins bancaires depuis son téléphone, sans attendre d’être devant un ordinateur. Elle s’adresse donc d’abord aux clients de BRED qui souhaitent rapprocher leur banque de leurs habitudes mobiles, plutôt qu’aux personnes cherchant une application financière indépendante de leur établissement.
Ce que l’application BRED permet réellement d’attendre
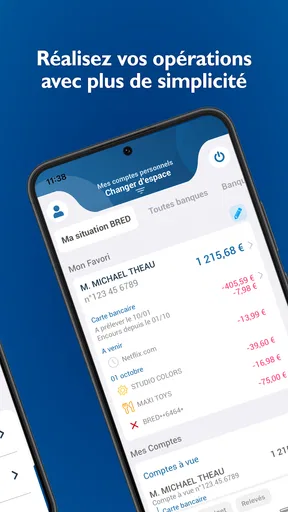
La première impression est celle d’un outil destiné aux gestes bancaires réguliers. Je l’utiliserais pour contrôler une dépense récente, vérifier qu’un virement attendu est bien arrivé ou garder un œil sur l’état du compte avant un achat important. Ce sont des actions simples, mais leur valeur vient de la rapidité : on peut les effectuer au moment où la question se pose, au lieu de remettre la vérification à plus tard.
L’application affiche une moyenne de 4,6 sur les plateformes où elle est proposée, avec près de 99 000 évaluations et environ 7 800 avis. Elle a dépassé le million d’installations, ce qui montre qu’elle n’est pas un outil confidentiel réservé à quelques utilisateurs. Je ne prends pas ces chiffres comme une garantie d’expérience parfaite, mais ils donnent une indication utile : beaucoup de clients l’ont adoptée pour accompagner leur relation bancaire.
La version actuelle est la 5.32, et l’application fonctionne à partir d’Android 7.0. Ce point mérite d’être vérifié avant l’installation si votre téléphone est ancien. Sur un appareil compatible, le téléchargement ne demande pas de budget supplémentaire, puisque l’application est proposée gratuitement. Il faut toutefois distinguer le prix de l’application des éventuels services bancaires liés à votre compte : l’installation gratuite ne transforme pas les conditions de votre contrat bancaire.
Je la vois comme un prolongement mobile de la relation avec BRED, pas comme un portefeuille universel capable de réunir automatiquement toutes les banques. Si vous êtes déjà client, cette approche est logique. Si vous cherchez à comparer plusieurs établissements, analyser vos finances avec des outils indépendants ou centraliser des comptes externes, une application spécialisée pourra être plus adaptée.
Une bonne application pour les vérifications rapides
Son meilleur usage est probablement la consultation ponctuelle. Avant de valider une commande, je peux vérifier le montant disponible. Après un paiement, je peux revenir voir si l’opération apparaît correctement. En déplacement, cette possibilité évite de dépendre d’un ordinateur ou d’un relevé papier. Ce confort devient particulièrement appréciable pour les personnes qui suivent régulièrement leurs dépenses mais ne veulent pas tenir un tableau séparé pour chaque achat.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Je conseille néanmoins de ne pas confondre visibilité et compréhension automatique. Voir une opération ne signifie pas toujours comprendre immédiatement son libellé, sa date de prise en compte ou son impact définitif sur le solde. Pour une décision financière importante, je prendrais le temps de relire les informations affichées plutôt que de me fier à une impression rapide.
À qui elle convient le mieux
Elle convient aux clients BRED qui veulent une relation bancaire plus accessible au quotidien, aux utilisateurs qui consultent souvent leur compte et à ceux qui préfèrent effectuer leurs démarches depuis un smartphone. Elle peut aussi rassurer une personne qui débute avec la banque mobile, car son intérêt se découvre progressivement : commencer par consulter, puis utiliser les fonctions nécessaires au fur et à mesure.
Je la conseillerais moins à quelqu’un qui n’est pas client de BRED, qui souhaite gérer plusieurs banques dans un même espace ou qui attend une application dédiée au budget avec une analyse très poussée des habitudes de consommation. Dans ces situations, une solution indépendante peut offrir une vue plus large. L’application de BRED reste cohérente avec l’écosystème de la banque, et c’est à la fois sa force et sa limite.
De l’installation à la première action utile
Pour moi, la première ouverture est plus utile si je la traite comme un petit parcours de repérage plutôt que comme une visite de tous les menus. Je commence par vérifier que j’accède bien à mon espace, puis je choisis une opération que je connais déjà afin de comprendre comment les informations de compte s’organisent. Ce repère concret rend les prochaines consultations plus rapides et aide à éviter les manipulations faites au hasard.
Préparer la première ouverture sans se compliquer la vie
Avant de commencer, je recommande d’avoir son téléphone habituel à portée de main et de connaître les informations nécessaires à l’accès à son espace bancaire. La première étape n’est pas de parcourir tous les écrans : c’est de réussir à entrer dans son espace de manière sûre et de comprendre comment revenir à l’écran principal. Cette méthode évite de se disperser dans les options avant même d’avoir vérifié que l’accès fonctionne.
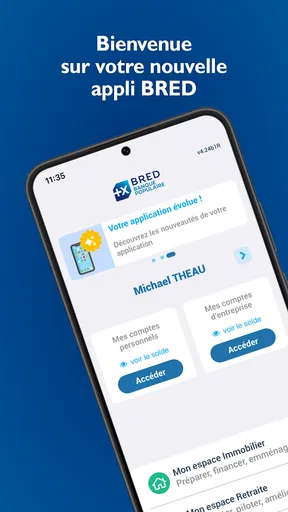
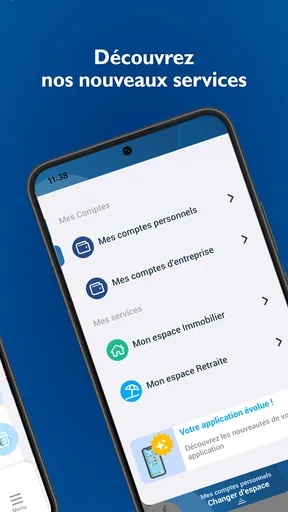
Après l’installation, je commencerais par identifier les zones consacrées aux comptes et aux opérations. Je ne chercherais pas immédiatement à modifier des paramètres ou à lancer une démarche complexe. Le premier objectif est plus simple : arriver jusqu’à la vue de son compte et reconnaître les informations importantes. Une fois cette étape réussie, l’application devient beaucoup moins intimidante.
Pour une première utilisation, je conseille également de ne pas tester l’application dans la précipitation, par exemple juste avant de régler une dépense urgente. Il vaut mieux ouvrir calmement son espace, observer l’organisation des écrans et vérifier que l’on sait où retrouver les opérations. Cette préparation prend peu de temps et évite les erreurs liées au stress ou à une mauvaise interprétation d’un bouton.
Le premier succès : retrouver une opération précise
La première action que je recommande est de rechercher une opération récente que l’on connaît déjà. Cela peut être un achat effectué dans la journée ou un mouvement dont on attend la confirmation. Cette vérification est plus utile qu’une simple ouverture de l’application, car elle permet de comprendre le lien entre le solde, la liste des mouvements et les détails d’une opération.
Dans un scénario très concret, imaginons que je sois à la caisse d’un magasin et que je doute du montant disponible. J’ouvre l’application, je consulte mon compte et je vérifie les opérations récentes avant de décider si je peux effectuer l’achat. Si je viens de recevoir un remboursement ou un virement, la même démarche me permet de contrôler sa présence plutôt que de me fier à un message reçu ailleurs.
Cette première réussite donne aussi un repère pour les usages futurs. Je sais désormais où commencer lorsque je veux contrôler une dépense, suivre un mouvement ou vérifier l’état de mon compte. C’est un détail, mais il transforme l’application d’un outil que l’on explore en un outil que l’on sait utiliser.
Adopter une routine simple plutôt que tout modifier
Je préfère une routine courte et régulière à une utilisation désordonnée. Une consultation après les dépenses importantes peut suffire à garder une vision correcte de son compte. L’objectif n’est pas de regarder l’application sans raison, mais de l’intégrer aux moments où l’information est vraiment utile : avant un achat conséquent, après un mouvement attendu ou lors d’une vérification mensuelle.
Un autre conseil consiste à distinguer trois questions : combien ai-je actuellement, quelles opérations viennent d’être enregistrées et quelle dépense dois-je encore anticiper ? L’application peut aider à répondre aux deux premières. Pour la troisième, il faut conserver son propre jugement, car un solde visible ne remplace pas la connaissance des prélèvements ou achats à venir.
Je trouve cette distinction importante pour éviter une erreur fréquente des applications bancaires : croire qu’un chiffre suffit à résumer toute sa situation. L’outil est très pratique pour consulter les mouvements, mais la bonne décision dépend toujours du contexte personnel et des dépenses déjà prévues.
Les points qui peuvent dérouter au début
Je trouve que les hésitations du début viennent souvent de deux choses : le vocabulaire bancaire et la différence entre consulter une information et confirmer une action. Quand une ligne paraît étrange, je prends le temps d’en examiner le détail avant d’en tirer une conclusion ; pour une action sensible, je relis les éléments affichés avant toute validation. Cette habitude donne une manière simple de gagner en confiance sans confondre rapidité et précipitation.
Ne pas confondre solde, opération et date de prise en compte
La principale source de confusion pour un nouveau venu n’est pas forcément l’application elle-même, mais le fonctionnement bancaire. Une opération récente peut ne pas se présenter exactement comme l’utilisateur l’imagine. Entre une autorisation, une dépense réellement enregistrée et une mise à jour du compte, les informations peuvent sembler décalées. Je conseille donc de lire le détail d’un mouvement au lieu de tirer une conclusion à partir d’une seule ligne.
Cette prudence est particulièrement utile après un paiement par carte ou lorsqu’un montant paraît différent de celui attendu. Si une opération semble absente, je vérifierais d’abord la date et le libellé, puis je patienterais avant de considérer qu’il s’agit d’un problème. L’application sert à observer la situation, mais elle ne supprime pas les délais propres aux opérations bancaires.
Comprendre la différence entre consultation et action sensible
Consulter son compte est une action relativement passive. En revanche, toute démarche qui modifie la situation bancaire mérite une attention supplémentaire. Avant de confirmer quoi que ce soit, je relirais le bénéficiaire, le montant et les informations affichées. Même si l’interface paraît familière, une validation trop rapide peut avoir des conséquences que l’on ne souhaitait pas.
Mon conseil est de traiter chaque écran de confirmation comme une étape à part entière, surtout lorsque l’on utilise l’application dans un lieu public ou avec une connexion peu confortable. Je ne validerais pas une opération simplement parce que je suis pressé. Une minute de relecture vaut mieux qu’une correction compliquée ensuite.
Ne pas juger l’application sur une seule session
La première ouverture peut sembler moins fluide que les suivantes, simplement parce qu’il faut apprendre l’organisation de l’espace bancaire. Je recommande de refaire une consultation quelques jours plus tard, avec un objectif précis, plutôt que de conclure immédiatement. Une fois que l’on sait où regarder, les parcours courants deviennent plus naturels.
Il faut aussi garder à l’esprit que l’expérience dépend du téléphone, de la connexion et du contexte d’utilisation. Une interface qui paraît rapide à domicile peut sembler moins confortable dans une zone où le réseau est instable. Pour cette raison, je ne ferais pas de l’application le seul moyen de retrouver des informations essentielles avant un déplacement important : je garderais les coordonnées ou documents nécessaires accessibles autrement.
La sécurité commence par les habitudes de l’utilisateur
Une application bancaire ne doit pas être utilisée comme une application de divertissement que l’on ouvre machinalement partout. Je verrouillerais mon téléphone, j’éviterais de laisser mon espace ouvert sur un appareil partagé et je prendrais le temps de fermer la session si le contexte le justifie. Je resterais également attentif aux messages ou demandes inhabituelles qui chercheraient à récupérer mes informations d’accès.
Cette vigilance n’est pas un défaut propre à BRED : c’est une condition normale de l’usage d’une banque mobile. L’application facilite l’accès, mais cette facilité implique de protéger davantage son téléphone et ses identifiants. Pour un utilisateur qui refuse toute gestion bancaire sur mobile pour des raisons de confort ou de confiance, l’accès classique de la banque restera probablement préférable.
Ce qui la différencie des alternatives bancaires
Face au site mobile d’une banque, l’application a l’avantage d’être conçue pour un usage répété depuis un téléphone. Je la trouve plus naturelle pour une vérification rapide, tandis qu’un navigateur peut être plus pratique lorsqu’on travaille sur un ordinateur ou que l’on veut consulter plusieurs documents dans une même session. Le choix dépend donc moins d’une supériorité absolue que du moment et de l’appareil utilisé.
Face aux applications financières indépendantes, BRED offre une relation plus directe avec l’établissement qui détient le compte. C’est intéressant si l’on veut éviter de multiplier les intermédiaires pour les opérations liées à sa banque. En contrepartie, une application indépendante peut être plus pertinente pour comparer plusieurs comptes, catégoriser des dépenses provenant de différents établissements ou obtenir une vision globale de son budget.
Face à une feuille de calcul ou à une application de budget, elle répond à un besoin différent. Elle permet de consulter la réalité de son compte et de ses mouvements, alors qu’un outil budgétaire sert plutôt à planifier, classer et analyser. Je ne remplacerais pas forcément l’un par l’autre : pour certaines personnes, la combinaison des deux est plus claire, à condition de ne pas recopier mécaniquement des chiffres sans vérifier leur date et leur statut.
Le choix devient donc assez simple. Si votre priorité est l’accès mobile à votre relation avec BRED, l’application est logique. Si votre priorité est la consolidation de plusieurs banques ou une analyse détaillée des habitudes de dépenses, je regarderais plutôt une solution complémentaire. Cette limite ne me semble pas rédhibitoire, mais elle doit être connue avant l’installation.
Mon avis après une utilisation orientée vers le quotidien
Ce que j’apprécie le plus est sa capacité à rapprocher les vérifications bancaires des situations réelles. On ne l’ouvre pas seulement pour parcourir un écran : on peut l’utiliser avant un achat, après un virement attendu ou lorsqu’un mouvement semble inhabituel. Pour un client BRED, cette disponibilité évite de repousser des contrôles simples et rend la gestion courante plus directe.
Je reste plus réservé sur l’idée d’en faire un outil financier complet. Elle ne remplace pas une réflexion budgétaire, une vérification attentive des opérations ni les échanges nécessaires pour les situations complexes. Les utilisateurs qui veulent une analyse approfondie de toutes leurs finances devront probablement compléter leur équipement. Ceux qui recherchent simplement un accès mobile pratique à leur banque y trouveront une proposition plus cohérente.
Le fait qu’elle soit gratuite et déjà installée par plus d’un million de personnes facilite l’essai, mais je ne l’installerais pas uniquement pour suivre une tendance. Je vérifierais d’abord que je suis client de BRED, que mon téléphone accepte Android 7.0 ou une version ultérieure et que mon besoin principal concerne bien cette banque. Ces trois vérifications évitent une déception dès le départ.
Après l’installation, mon parcours conseillé est très concret : ouvrir son espace sans se presser, retrouver son compte, examiner une opération connue, puis revenir quelques jours plus tard pour vérifier un mouvement réel. Cette progression permet de comprendre l’application sans prendre de risque inutile. Elle répond aussi à la question la plus importante pour un débutant : comment passer de l’installation à une première action qui sert vraiment ?
Au final, je recommande BRED aux clients de la banque qui veulent consulter leur situation depuis leur téléphone avec une approche simple et directement liée à leur établissement. Je la recommande avec davantage de réserves aux personnes qui attendent un agrégateur financier ou un coach budgétaire. Son meilleur atout est la proximité avec les opérations bancaires du quotidien, tandis que sa limite est de rester centrée sur l’écosystème BRED. Si cette spécialisation correspond à votre besoin, elle mérite sa place sur votre téléphone ; sinon, une solution bancaire ou financière plus large sera probablement un meilleur choix.
FAQ sur BRED
Qu’est-ce que l’application BRED et à quoi sert-elle ?
L’application BRED est le service mobile de la banque BRED Banque Populaire. Elle permet de consulter ses comptes, visualiser les opérations récentes, effectuer des virements, gérer ses bénéficiaires et suivre ses cartes depuis un smartphone ou une tablette. Elle offre également des fonctions pratiques comme la messagerie avec un conseiller, la recherche d’agences et la consultation de certains documents bancaires.
Comment se connecter à l’application BRED pour la première fois ?
Pour utiliser l’application BRED, il faut généralement être client de la banque et disposer de ses identifiants de banque à distance. Après l’installation, l’utilisateur doit suivre les étapes d’activation proposées à l’écran, puis confirmer son identité selon le dispositif de sécurité demandé par BRED. Une authentification renforcée peut être nécessaire, notamment avec un code, une validation mobile ou la biométrie.
Peut-on effectuer des virements et gérer ses bénéficiaires avec BRED ?
Oui, l’application BRED permet généralement de réaliser des virements entre ses propres comptes ou vers des comptes externes, selon les autorisations liées au contrat bancaire. Il est aussi possible d’ajouter ou de gérer des bénéficiaires, mais certaines opérations peuvent nécessiter une confirmation de sécurité ou respecter un délai d’activation. Les plafonds et fonctionnalités disponibles dépendent du profil du client.
L’application BRED est-elle sécurisée pour consulter ses comptes ?
BRED met en place plusieurs mécanismes de sécurité pour protéger l’accès aux comptes et la validation des opérations. L’application peut notamment proposer la reconnaissance biométrique, un code personnel et une authentification renforcée pour les actions sensibles. Il reste toutefois essentiel d’utiliser un appareil à jour, d’éviter les réseaux Wi-Fi publics pour les opérations importantes et de ne jamais communiquer ses codes par téléphone ou message.
Que faire si l’application BRED ne fonctionne pas ou si mes identifiants sont bloqués ?
En cas de problème de connexion, commencez par vérifier votre accès Internet, mettre l’application à jour et redémarrer votre appareil. Si le souci persiste, utilisez les options d’aide disponibles sur l’écran de connexion ou contactez directement BRED par un canal officiel. Pour un identifiant bloqué, une procédure de récupération peut être proposée, mais l’assistance bancaire reste nécessaire dans certaines situations.
Les points forts de BRED
Points à garder à l’esprit concernant BRED